Nhà chưa hoàn công ảnh hưởng trực tiếp đến hạn mức giải ngân và quy trình thẩm định tài sản bảo đảm tại các tổ chức tín dụng. Ngân hàng thường chỉ chấp nhận định giá quyền sử dụng đất hoặc định giá nhà ở mức rất thấp khi tài sản trên đất chưa được ghi nhận chính thức trên giấy chứng nhận.
Thực trạng nhà chưa hoàn công có vay ngân hàng được không
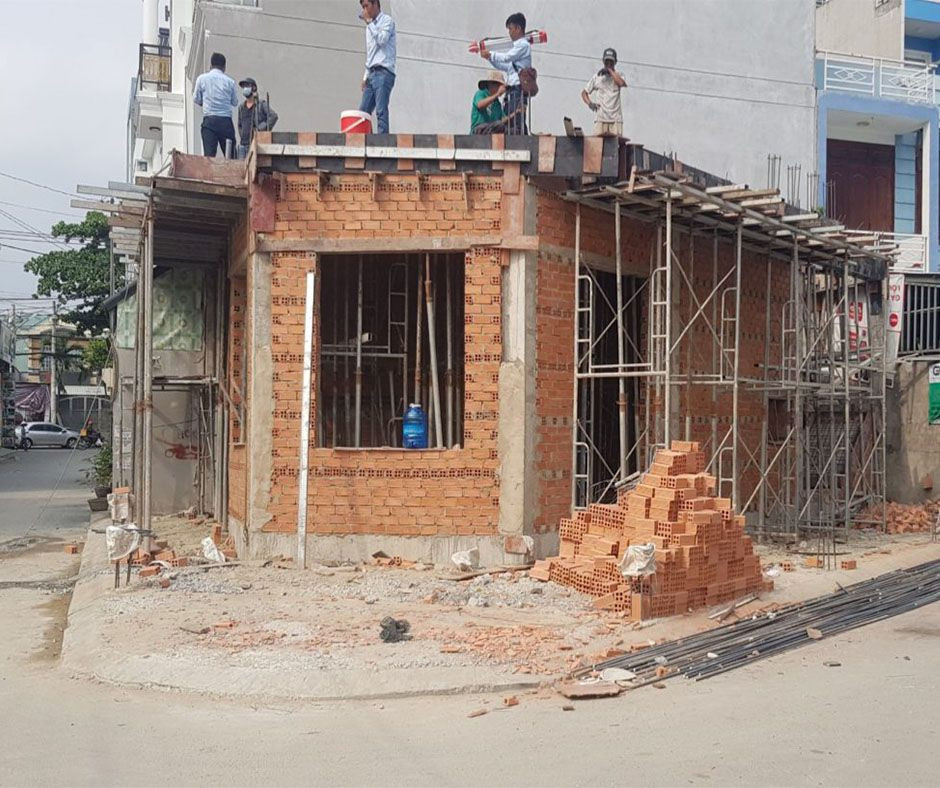
Trong giao dịch tài chính bất động sản, câu hỏi nhà chưa hoàn công có vay ngân hàng được không luôn được rất nhiều chủ sở hữu quan tâm. Khi một công trình nhà xây xong chưa hoàn công, cơ quan nhà nước chưa cập nhật diện tích xây dựng vào giấy chứng nhận quyền sử dụng đất. Nhiều người rơi vào cảnh Sổ đỏ có nhà chưa hoàn công nhưng trên mặt pháp lý tài sản đó vẫn bị xem là đất trống.
Thực tế, việc thế chấp nhà chưa hoàn công hoàn toàn có thể thực hiện được tại một số tổ chức tín dụng. Tuy nhiên, nhà chưa hoàn công vay thế chấp sẽ gặp nhiều hạn chế về hạn mức và quy trình thẩm định. Bản chất việc vay ngân hàng bằng nhà chưa hoàn công thực chất là thế chấp đất có nhà chưa hoàn công. Khách hàng cần hiểu rõ các quy định này để chuẩn bị phương án tài chính phù hợp.
Tham khảo thêm Vay thế chấp nhà đất: Cập nhật lãi suất ưu đãi, quy định mới về sổ đỏ và bí quyết duyệt vay nhanh
Vì sao thế chấp nhà chưa hoàn công bị hạn chế giải ngân
Lý do chính khiến việc vay thế chấp Sổ đỏ chưa hoàn công nhà bị ngân hàng siết chặt xuất phát từ tính pháp lý của công trình. Khi nhà chưa cập nhật trên Sổ đỏ, quyền sở hữu nhà ở chưa được Nhà nước công nhận chính thức. Điều này dẫn đến tình trạng nhà chưa được ghi nhận trên giấy chứng nhận.
Nếu hiện trạng nhà không khớp Sổ đỏ do nhà xây khác hiện trạng Sổ đỏ, ngân hàng sẽ đối mặt với rủi ro pháp lý lớn khi xử lý tài sản nợ xấu. Đặc biệt, trường hợp công trình xây dựng trái phép hay vi phạm quy hoạch sẽ bị từ chối nhận thế chấp ngay lập tức. Do đó, ngân hàng có nhận nhà chưa hoàn công hay không phụ thuộc rất lớn vào mức độ tuân thủ quy hoạch xây dựng của căn nhà.
Quy định ngân hàng định giá nhà chưa hoàn công thực tế
Khâu thẩm định giá tài sản là bước vô cùng quan trọng đối với hồ sơ nhà chưa hoàn công. Khách hàng luôn thắc mắc nhà chưa hoàn công có được tính giá trị không khi làm hồ sơ vay vốn.
Khi ngân hàng định giá nhà chưa hoàn công, bộ phận thẩm định sẽ tách biệt hai phần tài sản:
- Phần quyền sử dụng đất: Ngân hàng tiến hành định giá đất có nhà chưa hoàn công theo giá thị trường và áp dụng hạn mức cho vay tiêu chuẩn.
- Phần công trình nhà ở: Căn nhà chưa làm thủ tục nghiệm thu sẽ bị loại bỏ hoàn toàn khỏi giá trị bảo đảm hoặc chỉ được ghi nhận với giá trị tối thiểu tùy theo chính sách riêng.
Do đó, hạn mức giải ngân từ việc thế chấp nhà chưa hoàn công thường thấp hơn đáng kể so với tài sản đã hoàn công đầy đủ. Khách hàng cần lưu ý chi tiết này để tránh bị thiếu hụt nguồn vốn dự kiến.
Những rủi ro khi vay thế chấp khi nhà chưa hoàn công
Việc dùng tài sản nhà chưa hoàn công để vay vốn ngân hàng tiềm ẩn một số rủi ro và hạn chế nhất định:
- Hạn mức cho vay bị giảm sâu: Do công trình nhà ở không được ghi nhận giá trị đầy đủ, số tiền ngân hàng cấp tín dụng chỉ dựa trên giá trị thửa đất.
- Hồ sơ thẩm định phức tạp: Cán bộ tín dụng phải kiểm tra thực địa, đo đạc hiện trạng công trình để bảo đảm nhà không thuộc diện bị cưỡng chế tháo dỡ.
- Gặp khó khăn khi chuyển nhượng: Trường hợp phát sinh nợ quá hạn, tài sản bị xử lý sẽ rất khó bán đấu giá vì vướng mắc pháp lý hoàn công.
Điều kiện vay nhà chưa hoàn công và giải pháp xử lý
Toàn bộ quy trình xử lý nhà chưa hoàn công khi vay vốn yêu cầu khách hàng tuân thủ các quy định nghiêm ngặt.
Tiêu chuẩn điều kiện vay nhà chưa hoàn công
Để hồ sơ được chấp thuận, tài sản phải đáp ứng các tiêu chuẩn sau:
- Thửa đất đã được cấp Sổ đỏ/Sổ hồng hợp pháp, không bị kê biên hay tranh chấp.
- Công trình xây dựng có giấy phép xây dựng hợp pháp và xây đúng số tầng, đúng diện tích cho phép.
- Người vay có nguồn thu nhập ổn định và không có nợ xấu trên hệ thống CIC.
Bộ hồ sơ vay thế chấp nhà chưa hoàn công chuẩn xác
Người vay cần chuẩn bị hồ sơ vay thế chấp nhà chưa hoàn công gồm các tài liệu:
- Đơn đề nghị vay vốn theo mẫu của ngân hàng.
- Căn cước công dân, giấy xác nhận tình trạng hôn nhân.
- Bản gốc Sổ đỏ/Sổ hồng thửa đất.
- Giấy phép xây dựng và bản vẽ thiết kế thi công đã phê duyệt.
- Chứng từ chứng minh nguồn thu nhập hàng tháng.
Phương án hoàn công nhà để vay ngân hàng tối ưu
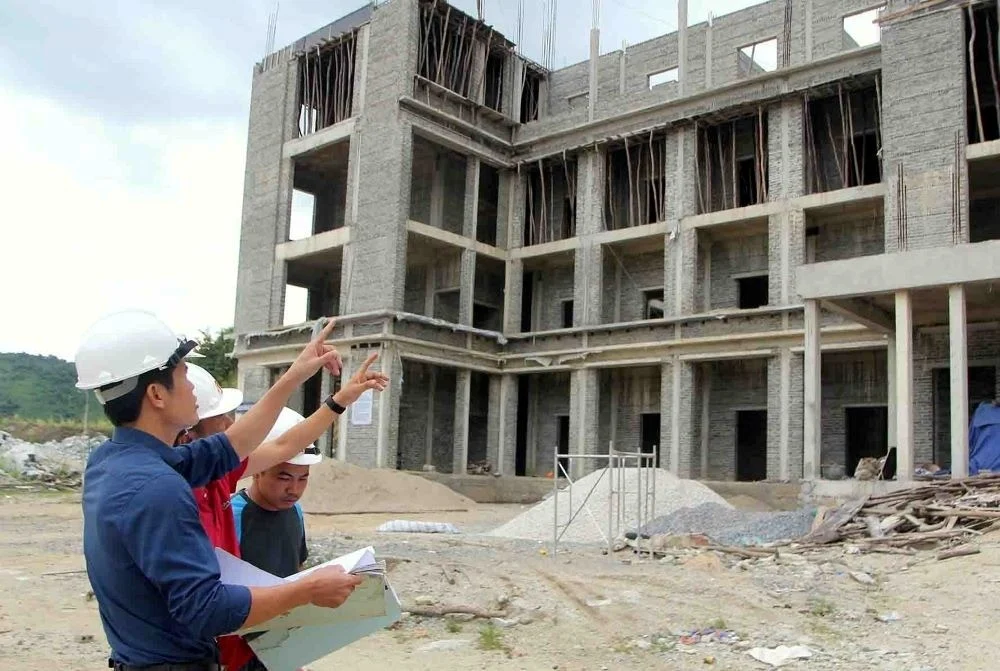
Giải pháp tốt nhất để nâng cao hạn mức tín dụng là tiến hành hoàn công nhà để vay ngân hàng. Chủ nhà cần nộp hồ sơ nghiệm thu hoàn thành công trình tại UBND cấp quận/huyện để cập nhật tài sản lên sổ đỏ. Sau khi tài sản đã hoàn công đầy đủ, bạn sẽ được vay với hạn mức tối đa lên tới 70% – 80% tổng giá trị cả đất và nhà.
Các câu hỏi thường gặp khi nhà chưa hoàn công vay vốn
- Nhà xây dựng trái phép có vay thế chấp ngân hàng được không?
Không. Tất cả các ngân hàng thương mại đều từ chối nhận thế chấp đối với nhà ở xây dựng trái phép hoặc vi phạm nghiêm trọng quy hoạch xây dựng.
- Thời gian xử lý hồ sơ vay thế chấp đối với nhà chưa hoàn công mất bao lâu?
Thời gian thẩm định thực địa và phê duyệt khoản vay đối với tài sản này thường kéo dài từ 3 đến 7 ngày làm việc.
- Sau khi vay vốn xong có thể tiến hành hoàn công nhà được không?
Được. Tuy nhiên, vì Sổ đỏ gốc đang do ngân hàng giữ, bạn phải làm văn bản xin mượn sổ đỏ hoặc nhờ ngân hàng hỗ trợ mang sổ đến cơ quan đăng ký đất đai để làm thủ tục cập nhật tài sản.
- Chi phí hoàn công nhà ở hiện nay khoảng bao nhiêu?
Chi phí hoàn công bao gồm lệ phí lập bản vẽ hoàn công, phí kiểm định công trình và các khoản thuế, lệ phí trước bạ theo quy định của địa phương.
- Ngân hàng nào hỗ trợ nhận thế chấp đất có nhà chưa hoàn công tốt nhất?
Hiện nay, nhiều ngân hàng như Agribank, Vietcombank, VPBank, MB đều có chính sách nhận thế chấp thửa đất đã có sổ đỏ dù công trình chưa cập nhật hoàn công.