
Lãi suất vay thế chấp ngân hàng 2026 có sự khác biệt giữa các gói vay mua nhà, vay kinh doanh và vay bằng sổ đỏ. Để lựa chọn khoản vay phù hợp, người vay cần so sánh mức lãi ưu đãi, thời gian áp dụng, lãi suất sau ưu đãi và tổng chi phí phát sinh. Bài viết cập nhật bảng lãi suất tham khảo năm 2026, hướng dẫn cách tính tiền trả hàng tháng và những lưu ý trước khi đăng ký vay.
Bảng lãi suất vay thế chấp ngân hàng 2026 mới nhất
Khi tìm kiếm bảng lãi suất vay thế chấp ngân hàng, nhiều khách hàng thường quan tâm đến mức lãi suất thấp nhất được công bố. Tuy nhiên, mỗi chương trình vay có đối tượng, thời hạn và điều kiện áp dụng riêng. Việc so sánh cần dựa trên cùng mục đích sử dụng vốn và điều kiện hồ sơ.
Dưới đây là bảng tổng hợp một số thông tin lãi suất vay thế chấp ngân hàng 2026 như sau:
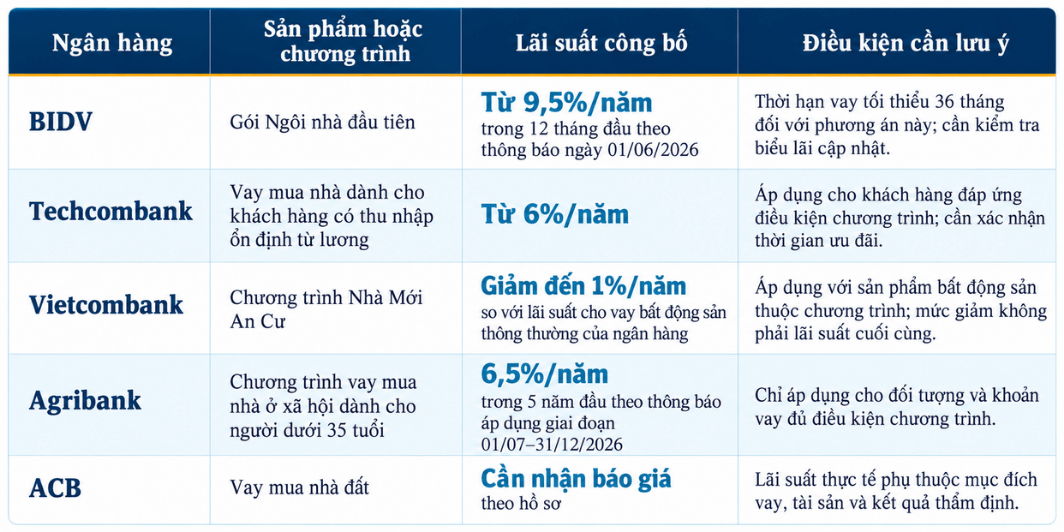
Bảng tham khảo theo các công bố sản phẩm trong năm 2026, cập nhật nội dung ngày 13/10/2026. Lãi suất và điều kiện có thể thay đổi. Người vay cần yêu cầu báo giá còn hiệu lực tại thời điểm nộp hồ sơ.
Ngân hàng nào có lãi suất vay thế chấp thấp nhất?
Việc xác định vay thế chấp ngân hàng lãi suất thấp cần xét cả chi phí trong suốt thời gian vay, thay vì chỉ lựa chọn mức ưu đãi ban đầu.
Ví dụ, một gói vay có lãi suất 6%/năm trong thời gian ngắn có thể phát sinh chi phí cao hơn gói vay cố định 9%/năm trong thời gian dài, tùy mức lãi sau ưu đãi và thời gian duy trì dư nợ.
Khi so sánh các chương trình, người vay nên yêu cầu ngân hàng cung cấp:
- Lãi suất ưu đãi áp dụng cho hồ sơ.
- Ngày bắt đầu và kết thúc ưu đãi.
- Công thức tính lãi sau ưu đãi.
- Lịch trả gốc và tiền lãi.
- Phí phát sinh trong thời gian vay.
- Điều kiện tất toán trước hạn.
Nếu đang chuẩn bị hồ sơ, bạn có thể tìm hiểu thêm về dịch vụ tư vấn vay vốn ngân hàng để xác định phương án vay có tài sản bảo đảm phù hợp với nhu cầu.
Lãi suất vay sổ đỏ năm 2026 được tính như thế nào?
Lãi suất vay sổ đỏ là cách gọi thường dùng khi người vay sử dụng quyền sử dụng đất, nhà ở hoặc tài sản bất động sản hợp pháp làm tài sản bảo đảm cho khoản vay.
Mức lãi suất được xét duyệt phụ thuộc vào nhiều yếu tố, gồm mục đích vay, khả năng tài chính, lịch sử tín dụng, thời hạn vay và kết quả thẩm định tài sản.
Vay thế chấp sổ đỏ để mua nhà
Với mục đích mua nhà, ngân hàng thường xem xét giá trị bất động sản, vốn tự có, nguồn thu nhập và số tiền trả nợ hàng tháng.
Người vay nên so sánh các gói cố định lãi suất 12 tháng, 24 tháng hoặc thời gian dài hơn nếu có. Mỗi phương án sẽ ảnh hưởng đến mức thanh toán trong giai đoạn đầu và thời điểm chuyển sang lãi suất điều chỉnh.
Vay thế chấp sổ đỏ để kinh doanh
Đối với khoản vay phục vụ hoạt động sản xuất, kinh doanh, ngân hàng xem xét thêm phương án sử dụng vốn, khả năng tạo dòng tiền và thời gian thu hồi vốn.
Một cơ sở kinh doanh cần bổ sung vốn hàng hóa trong 12 tháng sẽ có nhu cầu tài chính khác với doanh nghiệp đầu tư nhà xưởng trong nhiều năm. Thời hạn vay và phương thức trả nợ cần được lựa chọn theo chu kỳ kinh doanh.
Giá trị tài sản ảnh hưởng đến hạn mức vay
Bên cạnh lãi suất, kết quả định giá tài sản là yếu tố ảnh hưởng trực tiếp đến số tiền được cấp tín dụng.
Ví dụ, bất động sản được định giá 3 tỷ đồng và ngân hàng chấp thuận tỷ lệ cho vay tối đa 70% giá trị tài sản thì hạn mức theo tài sản có thể đạt 2,1 tỷ đồng. Số tiền thực tế được duyệt còn phụ thuộc khả năng trả nợ và các điều kiện khác.
Bạn có thể tham khảo thêm bài định giá tài sản thế chấp và cách xác định hạn mức vay để chuẩn bị thông tin tài sản trước khi làm hồ sơ.
So sánh lãi suất vay thế chấp: Những yếu tố quyết định tổng chi phí
Lãi suất ưu đãi và thời gian áp dụng
Lãi suất ưu đãi là mức lãi được áp dụng trong giai đoạn xác định theo chương trình hoặc hợp đồng tín dụng.
Một số phương án cố định lãi trong 6–12 tháng đầu, trong khi các chương trình khác có thời gian ưu đãi dài hơn. Thời gian ưu đãi càng ngắn, người vay càng cần chuẩn bị cho việc điều chỉnh tiền trả nợ từ sớm.
Hãy yêu cầu xác nhận ngày bắt đầu, ngày kết thúc ưu đãi và điều kiện duy trì mức lãi này. Nếu khoản vay giải ngân thành nhiều đợt, cần làm rõ thời điểm bắt đầu tính ưu đãi.
Lãi suất sau ưu đãi và biên độ điều chỉnh
Sau thời gian ưu đãi, nhiều hợp đồng chuyển sang cơ chế lãi suất điều chỉnh.
Một công thức thường gặp là:
Lãi suất áp dụng = Lãi suất tham chiếu + Biên độ lãi suất theo hợp đồng.
Giả sử lãi suất tham chiếu là 7%/năm và biên độ là 3%/năm, lãi suất áp dụng sẽ là 10%/năm.
Khi lãi suất tham chiếu thay đổi lên 8%/năm và biên độ giữ nguyên, lãi suất áp dụng tương ứng là 11%/năm.
Đây là ví dụ mô phỏng. Cách xác định lãi suất và thời điểm điều chỉnh thực tế phải căn cứ vào hợp đồng của từng khoản vay.
Phí trả nợ trước hạn
Phí trả nợ trước hạn ảnh hưởng đến quyết định tất toán sớm hoặc chuyển khoản vay sang tổ chức tín dụng khác.
Ví dụ, khoản vay còn dư nợ 800 triệu đồng, hợp đồng áp dụng phí trả nợ trước hạn 2% trên số gốc trả trước thì khoản phí tương ứng là 16 triệu đồng nếu tất toán toàn bộ số gốc đó.
Người vay cần kiểm tra biểu phí theo từng năm, cơ sở tính phí và các trường hợp được giảm hoặc miễn phí.
Trường hợp muốn kết thúc khoản vay và hoàn tất thủ tục tài sản, bạn có thể tham khảo dịch vụ đáo hạn, giải chấp ngân hàng.
Các khoản chi phí khác
Ngoài tiền lãi và phí trả nợ trước hạn, khoản vay thế chấp có thể phát sinh:
- Phí thẩm định, định giá tài sản.
- Phí công chứng hợp đồng thế chấp.
- Phí đăng ký biện pháp bảo đảm.
- Chi phí bảo hiểm theo điều kiện áp dụng.
- Các chi phí liên quan đến hồ sơ và giao dịch.
Mỗi ngân hàng có chính sách thu phí và hỗ trợ chi phí riêng. Bạn nên yêu cầu bảng dự kiến tổng chi phí trước khi hoàn thiện khoản vay.
Cách tính lãi vay thế chấp ngân hàng 2026 khi vay 1 tỷ đồng
Để hiểu rõ ảnh hưởng của lãi suất vay thế chấp ngân hàng 2026, hãy xem tình huống vay 1 tỷ đồng trong 20 năm, trả gốc đều hàng tháng.
Thời hạn vay tương đương 240 tháng. Tiền gốc trả mỗi tháng được tính như sau:
1.000.000.000 ÷ 240 = 4.166.667 đồng/tháng.
Tiền lãi tháng đầu được minh họa theo công thức:
Tiền lãi tháng = Dư nợ gốc × Lãi suất năm ÷ 12.
Bảng tính số tiền trả tháng đầu
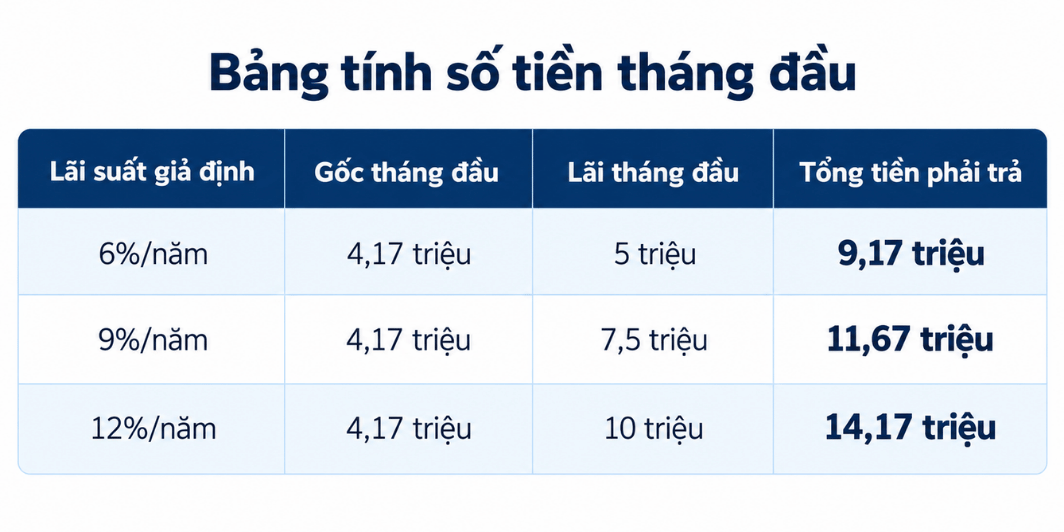
Các số liệu chỉ mang tính minh họa để so sánh. Khoản vay thực tế có thể tính lãi theo số ngày, dư nợ thực tế và phương thức trả nợ khác.
Theo ví dụ này, chênh lệch lãi suất từ 6% lên 9%/năm làm tổng số tiền trả tháng đầu tăng khoảng 2,5 triệu đồng.
Với thời hạn 20 năm, người vay cần dự trù cả giai đoạn lãi suất điều chỉnh để đánh giá khả năng thanh toán lâu dài.
Ân hạn gốc có giúp giảm chi phí khoản vay?
Ân hạn gốc là khoảng thời gian người vay được tạm hoãn thanh toán phần gốc theo thỏa thuận, trong khi lãi vẫn được tính và thanh toán theo hợp đồng.
Chính sách này giúp giảm khoản phải trả ban đầu, phù hợp với người đang hoàn thiện nhà ở hoặc cần thời gian tạo nguồn thu.
Tuy nhiên, dư nợ gốc duy trì cao lâu hơn có thể làm tăng tổng tiền lãi. Vì vậy, hãy yêu cầu ngân hàng cung cấp lịch trả nợ trong và sau thời gian ân hạn trước khi quyết định.
Nên chọn lãi suất cố định hay lãi suất thả nổi?
Mỗi hình thức có đặc điểm riêng, phù hợp với từng kế hoạch tài chính.
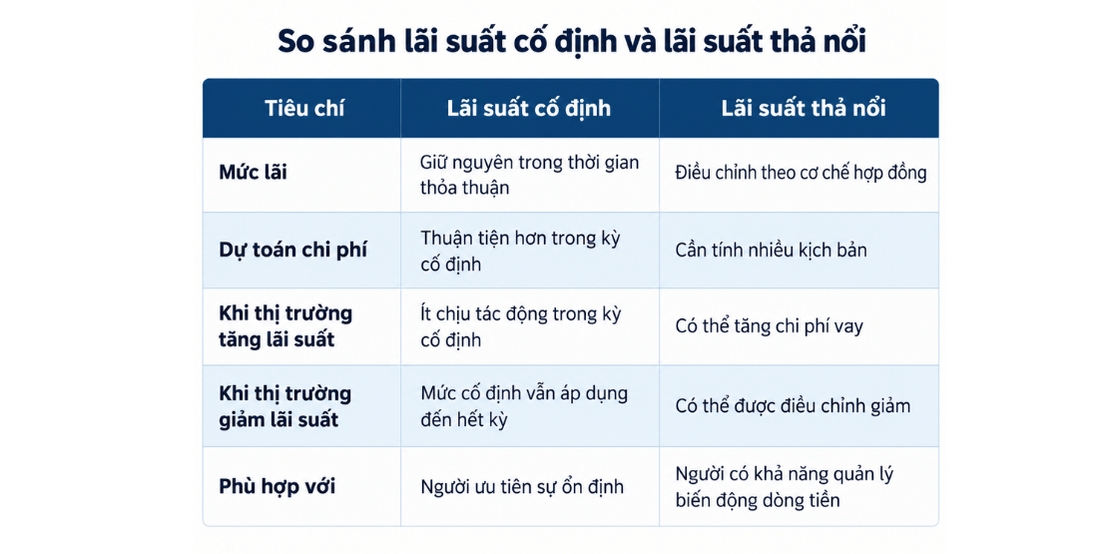
Với khoản vay dài hạn, cần quan tâm đến tổng số tiền trả trong từng giai đoạn, thay vì chỉ so sánh lãi suất tháng đầu.
Người vay có thu nhập ổn định nhưng ngân sách hàng tháng tương đối sát mức chi tiêu nên ưu tiên xây dựng phương án trả nợ thận trọng. Trong khi đó, khách hàng có nguồn tiền dự phòng lớn có thể linh hoạt hơn khi đánh giá các chương trình lãi suất điều chỉnh.
Có nên chuyển khoản vay thế chấp sang ngân hàng khác để giảm lãi suất?
Khi khoản vay hiện tại hết thời gian ưu đãi, người vay có thể cân nhắc chuyển khoản vay nếu tìm được phương án có tổng chi phí thấp hơn.
Trước khi quyết định, hãy so sánh ba nhóm thông tin:
Thứ nhất, tiền lãi dự kiến tiết kiệm được. Xác định chênh lệch lãi suất và số dư nợ trong giai đoạn dự kiến chuyển vay.
Thứ hai, tổng chi phí chuyển khoản vay. Bao gồm phí tất toán trước hạn, định giá lại tài sản, công chứng và các khoản phí liên quan.
Thứ ba, điều kiện của khoản vay mới. Cần đánh giá thời gian ưu đãi, lãi suất sau ưu đãi, thời hạn vay và khả năng được phê duyệt.
Ví dụ, khoản vay có dư nợ 1 tỷ đồng, lãi suất cũ 11%/năm và lãi suất mới 8%/năm. Nếu tạm giữ nguyên dư nợ trong một năm, chênh lệch tiền lãi lý thuyết là 30 triệu đồng.
Nếu chi phí chuyển khoản vay là 20 triệu đồng, khoản lợi ích trước những yếu tố khác còn khoảng 10 triệu đồng.
Trong thực tế, số dư nợ giảm theo lịch trả gốc, còn lãi suất mới có thể thay đổi khi hết ưu đãi. Vì vậy, cần tính theo từng kỳ và tổng chi phí thực tế.
Bạn có thể tìm hiểu thêm tại dịch vụ vay chuyển ngân hàng để xem những điều kiện cần chuẩn bị và cách đánh giá lợi ích của phương án chuyển khoản vay.
Có tiền nhàn rỗi nên gửi tiết kiệm hay trả bớt khoản vay?
Ngoài việc so sánh lãi suất vay thế chấp ngân hàng 2026, khách hàng đang sở hữu tiền nhàn rỗi cũng cần cân nhắc giữa duy trì tiền gửi và sử dụng vốn để giảm dư nợ.
Giả sử bạn đang có khoản tiền 500 triệu đồng:
- Lãi suất vay đang áp dụng: 10%/năm.
- Lãi suất tiền gửi giả định: 6%/năm.
- Thời gian so sánh: 12 tháng.
Nếu số dư duy trì không đổi, chi phí lãi vay tương ứng khoảng 50 triệu đồng/năm. Cùng số tiền đó, lợi tức gửi tiết kiệm giả định đạt 30 triệu đồng/năm.
Chênh lệch 20 triệu đồng là cơ sở tham khảo để đánh giá lợi ích từ việc giảm dư nợ. Tuy nhiên, bạn cần tính thêm phí trả nợ trước hạn, điều kiện tiền gửi và nhu cầu dự phòng tài chính.
Đối với người kinh doanh, việc giữ lại một phần vốn lưu động có thể quan trọng hơn lợi ích tiết kiệm lãi trong ngắn hạn.
Hướng dẫn lựa chọn khoản vay thế chấp phù hợp
Để lựa chọn khoản vay đáp ứng đúng nhu cầu, bạn có thể thực hiện theo các bước sau.
Bước 1: Xác định nhu cầu và số tiền cần vay
Người vay cần xác định rõ mục đích sử dụng vốn, số tiền mong muốn, thời hạn vay và nguồn tiền trả nợ.
Trường hợp mua nhà, nên cân đối thêm các chi phí giao dịch, sửa chữa và sinh hoạt sau khi nhận nhà.
Trường hợp vay kinh doanh, cần lập kế hoạch dòng tiền theo chu kỳ nhập hàng, bán hàng và thu hồi công nợ.
Bước 2: Kiểm tra tài sản bảo đảm
Ngân hàng sẽ xem xét tình trạng pháp lý, vị trí, hiện trạng sử dụng và giá trị thẩm định của tài sản.
Hồ sơ tài sản đầy đủ giúp việc xem xét hạn mức và điều kiện vay thuận lợi hơn.
Bước 3: So sánh ít nhất hai phương án vay
Bạn nên yêu cầu các phương án được tính trên cùng số tiền, thời hạn và phương thức trả nợ.
Việc đối chiếu trên cùng điều kiện giúp nhận diện sự khác biệt thực tế về lãi suất, phí và nghĩa vụ thanh toán.
Bước 4: Xây dựng phương án dự phòng
Hãy kiểm tra khả năng trả nợ nếu lãi suất tăng thêm 2–3 điểm phần trăm hoặc nguồn thu giảm trong một khoảng thời gian.
Khoản dự phòng nên đủ để duy trì các nghĩa vụ thiết yếu và hạn chế nguy cơ chậm trả khi phát sinh biến động tài chính.
Bước 5: Làm rõ điều khoản trước khi ký
Cần đọc kỹ lãi suất sau ưu đãi, kỳ điều chỉnh lãi, phương thức trả nợ, phí tất toán và nghĩa vụ liên quan đến tài sản bảo đảm.
Khi có vướng mắc về hồ sơ hoặc khoản vay hiện tại, có thể tìm hiểu các giải pháp tại Giải Chấp Ngân Hàng.
Câu hỏi thường gặp về lãi suất vay thế chấp ngân hàng 2026
Lãi suất vay thế chấp ngân hàng 2026 có cố định suốt thời hạn vay không?
Điều này phụ thuộc hợp đồng và sản phẩm vay. Nhiều chương trình chỉ cố định lãi suất trong giai đoạn ưu đãi, sau đó áp dụng cơ chế điều chỉnh theo thỏa thuận.
Vay thế chấp sổ đỏ 1 tỷ đồng cần trả bao nhiêu tiền mỗi tháng?
Số tiền phụ thuộc thời hạn vay, mức lãi suất và phương thức trả nợ. Với khoản vay 1 tỷ trong 20 năm, trả gốc đều và giả định lãi suất 9%/năm, tổng tiền gốc và lãi tháng đầu khoảng 11,67 triệu đồng.
Lãi suất vay mua nhà có áp dụng cho khoản vay kinh doanh không?
Mỗi sản phẩm có mục đích sử dụng vốn và chính sách lãi suất riêng. Người vay cần đối chiếu đúng chương trình dành cho nhu cầu của mình.
Lãi suất vay tăng sau ưu đãi thì nên làm gì?
Người vay nên kiểm tra cơ chế điều chỉnh, dự toán số tiền trả trong các kỳ tiếp theo và làm việc với ngân hàng về các phương án phù hợp. Nếu cân nhắc chuyển khoản vay, cần tính cả phí tất toán và chi phí chuyển.
Có thể trả nợ trước hạn để giảm tiền lãi không?
Việc trả bớt gốc có thể giảm tiền lãi tương lai nhờ dư nợ giảm. Hiệu quả ròng còn phụ thuộc khoản phí trả nợ trước hạn và việc người vay cần duy trì nguồn tiền dự phòng.
Kết luận
Lãi suất vay thế chấp ngân hàng 2026 là một trong những yếu tố quan trọng khi lựa chọn khoản vay mua nhà, vay kinh doanh hoặc chuyển khoản vay. Tuy nhiên, để xác định phương án phù hợp, khách hàng cần đánh giá đồng thời thời gian ưu đãi, lãi suất điều chỉnh, lịch trả nợ và những chi phí phát sinh.
Một khoản vay phù hợp cần đáp ứng nhu cầu sử dụng vốn và duy trì nghĩa vụ thanh toán trong khả năng tài chính thực tế.
Bạn đang cần vay thế chấp, đáo hạn, giải chấp tài sản hoặc chuyển khoản vay sang ngân hàng khác? Hãy liên hệ Giải Chấp Ngân Hàng để được tư vấn về hồ sơ, phương án vay và các chi phí cần xem xét trước khi quyết định.